Há uma conversa que se repete em quase todas as propriedades que visitei, independentemente de se tratar de café, leite, abacate ou pecuária de corte. Pergunto ao produtor quanto custa produzir uma unidade de seu produto, um quilo de pergaminho seco, um litro de leite, um quilo de carne em pé, e a resposta quase sempre vem com um silêncio constrangedor, seguido de uma estimativa rápida e um sorriso que diz "mais ou menos, por aí perto". O curioso é que esse mesmo produtor sabe perfeitamente quanto custa um saco de fertilizante, quantos dias de trabalho pagou na semana passada e quantas fardos de feno seu rebanho consumiu no mês anterior. Ele tem todos os dados. O que não tem é um sistema que os organize para responder a única pergunta que importa: este negócio está me dando lucro ou não?
O problema é estrutural. Segundo o estudo nacional de custos de produção de café elaborado pela Engenheira Agrônoma Jackeline Londoño, sobre uma amostra de 2.784 propriedades cafeeiras de 11 departamentos, e segundo a análise comparável de 2020 sobre 1.806 propriedades, 64% das famílias produtoras não alcançam a renda mínima, ou seja, não conseguem cobrir um nível mínimo de renda digna a partir de sua propriedade. A principal razão não é sempre o preço do café ou o clima: é a falta de controle e análise dos custos de produção que lhes permita tomar decisões de maneira oportuna.
No setor pecuário, o cenário não é muito diferente. A Federação Colombiana de Pecuaristas (FEDEGÁN) documentou que a mão de obra e os insumos de alimentação pesam aproximadamente dois terços do custo total de produção de leite na Colômbia, e que com a flutuação constante dos preços de insumos e de venda, entrar em rentabilidade negativa é frequente e comum, particularmente quando o produtor não tem um sistema claro de controle de custos que lhe permita ajustar a tempo.
Este blog não é uma aula de contabilidade, é um guia técnico para entender o que você deve medir, como organizá-lo e como usá-lo para tomar decisões que melhorem a rentabilidade real do seu sistema produtivo. Vamos por partes.
Custos fixos, custos variáveis e custos indiretos: a ordem que define tudo
Antes de falar sobre rentabilidade, é preciso organizar os custos. E é aqui que muitas propriedades se perdem, porque misturam tudo em um só saco e, no final, não sabem o que realmente está doendo na operação.
Os custos fixos são aqueles que você tem que pagar independentemente de quanto você produz. Se sua propriedade produz 100 cargas de café ou 10 cargas em uma temporada, esses custos continuam lá. Entram nesta categoria o aluguel ou o custo de oportunidade da terra, a mão de obra permanente, a depreciação de infraestrutura e equipamentos, os impostos prediais, os seguros agrícolas e as taxas administrativas, se houver. Sua característica chave é que se repartem entre a produção total: quanto mais você produz, menos pesa cada um deles por unidade vendida.
Os custos variáveis são aqueles que mudam diretamente com o volume de produção. Se você produz mais, gasta mais. Aqui entram fertilizantes, agroquímicos, suplementos nutricionais, dias de trabalho de colheita, energia para a ordenha, combustíveis, transporte de leite ao centro de coleta e embalagem. Esses são os custos que o produtor identifica com mais facilidade porque os vê saindo do seu bolso toda semana.
Os custos indiretos são aqueles que não se relacionam diretamente com a produção, mas sim com a operação geral da propriedade: assistência técnica externa, contabilidade, serviços públicos da área urbana, comunicações, despesas administrativas. Em muitas pequenas propriedades, esses custos são subestimados ou ignorados, mas quando somados ao longo do ano podem representar entre 5% e 12% do custo total.
A distinção entre essas três categorias não é apenas conceitual. É o que permite que mais adiante você possa calcular o ponto de equilíbrio, a margem de contribuição e a rentabilidade real por unidade produzida. Sem essa separação, qualquer análise financeira fica incompleta.
Exemplo prático: uma propriedade cafeeira de 4 hectares
Vamos pegar um caso real ajustado às condições médias do Eixo Cafeeiro, segundo os estudos de custos consolidados: uma propriedade de 4 hectares em produção, com produtividade média de 145 arrobas por hectare (número próximo à média nacional documentada no estudo de custos de café 2020), produzindo café pergaminho seco.
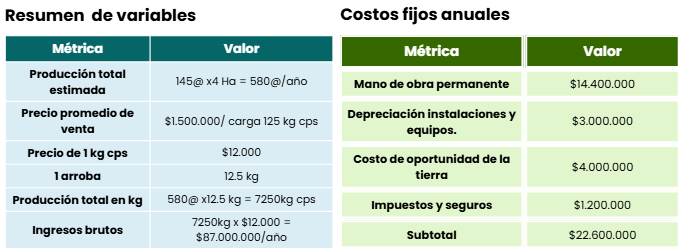
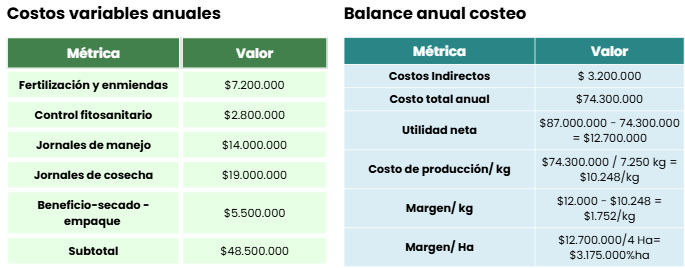
Isso é exatamente o que o produtor quase nunca calcula. E esse número, o custo por quilograma produzido, é o indicador que vai definir praticamente todas as decisões estratégicas: se vale a pena renovar lotes, se convém buscar canais de venda diferenciados, se o plano de fertilização está otimizado, ou se a produtividade por hectare é o gargalo.
O estudo nacional de custos cafeeiros encontrou uma faixa de custos por quilograma entre $2.363 e $4.337 em 2022, dependendo do nível tecnológico, da zona e da produtividade de cada propriedade. Essa diferença de até 84% entre propriedades similares não se explica por sorte: se explica por administração. Quando as propriedades são segmentadas por margem de lucro por hectare, o fator diferenciador mais determinante é a produtividade, seguido pela eficiência no uso de insumos. Como já abordamos em nosso blog Quando o clima e o mercado mudam: reflexões da cafeicultura colombiana, que você pode ler clicando na imagem a seguir, o cafeicultor de hoje enfrenta uma dupla pressão: floração descoordenada devido ao clima e preços internacionais em montanha-russa. Nesse cenário, conhecer seus custos em detalhes deixa de ser uma boa prática administrativa para se tornar uma condição de sobrevivência.
Exemplo prático: uma propriedade leiteira com 25 vacas em ordenha
Agora vamos para um sistema pecuário, onde a dinâmica de custos muda significativamente pela presença de inventário animal e consumo contínuo de insumos. Vamos pegar uma propriedade de dupla finalidade com 25 vacas em ordenha, ajustada a parâmetros documentados no Marco de Referência Agroeconômico de Finagro para pecuária de leite e às fichas de custos do Vale do Cauca publicadas pela UPRA.
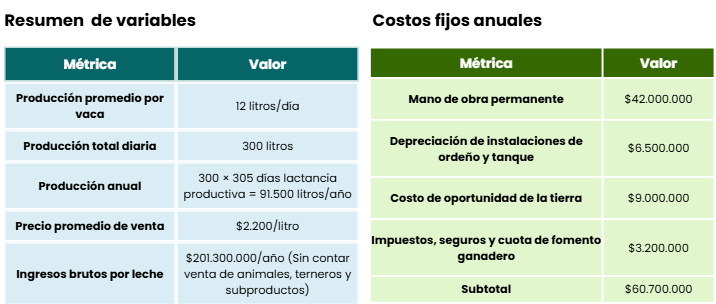
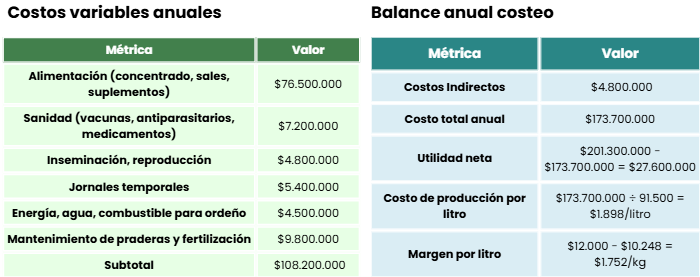
Esses dados coincidem com o que a FEDEGÁN documentou em suas análises de custo de produção de leite na Colômbia: margens estreitas, grande sensibilidade a flutuações do preço do concentrado e ao preço pago pela indústria. Uma variação de 10% no custo do concentrado pode consumir quase metade da margem por litro em uma propriedade típica. Como explicamos em nosso blog Pecuária inteligente: a forma como a tecnologia transforma a produção pecuária, em cenários de margens apertadas como o da leiteira colombiana, o que não é medido por animal e por insumo, simplesmente não pode ser ajustado a tempo, você pode ler o blog clicando na imagem a seguir.
O custo real não é o da fatura: como a gestão do inventário pode fazer você perder até 10% sem perceber.
Aqui entra um tema que a maioria dos produtores pecuários subestima e que afeta diretamente o custo por litro ou por quilo produzido: a rotação de inventários. Em sistemas pecuários, a propriedade opera com dois tipos de inventário que se movem constantemente: insumos consumíveis (concentrados, sais mineralizados, medicamentos, vacinas, suplementos) e, em alguns casos, inventário animal.
O método PEPS (Primeiras Entradas, Primeiras Saídas) — conhecido internacionalmente como FIFO — é um sistema de controle onde os primeiros insumos que entram no inventário são os primeiros a serem consumidos ou vendidos. Não é teoria contábil abstrata, é o que determina se o custo que aparece na sua planilha coincide com o custo real de operação, ou se há uma fuga silenciosa que está roubando margem sem que apareça em nenhuma fatura.
Um caso concreto: uma propriedade leiteira compra 100 sacos de concentrado em janeiro a $85.000 cada um, e 100 sacos mais em abril a $98.000 cada um devido à alta nas matérias-primas. Se o ordenhador retira sacos do depósito sem ordem, pegando os mais novos porque estão mais à mão, os sacos de janeiro ficam ao fundo. Quando ele se lembra deles, já têm três meses de armazenamento, alta probabilidade de umidade, contaminação por pragas ou perda de propriedades nutricionais. $8.500.000 que podem se tornar perda total, sem que apareçam como tal em nenhum registro: simplesmente "se estragaram". Em produtos veterinários acontece o mesmo, agravado pelas datas de validade, o que é especialmente sensível quando falamos de antibióticos cuja rastreabilidade é crítica para a segurança do leite.
Adicionalmente, em condições de inflação de insumos — como as que o agro colombiano viveu nos últimos anos — o método PEPS tem um efeito contábil concreto: como os insumos mais antigos (comprados a menor preço) são registrados como custo de venda primeiro, o custo de produção reportado reflete o custo real histórico da operação, evitando distorções que podem fazer parecer rentável um sistema que já não o é. Isso importa quando a propriedade precisa de demonstrações financeiras confiáveis para acessar créditos agropecuários ou demonstrar viabilidade a parceiros comerciais.
Na prática, aplicar PEPS em uma propriedade pecuária não requer software complexo: requer etiquetar a data de entrada em cada lote de insumo, organizar o depósito para que o mais antigo fique na frente, e registrar as saídas na ordem correta. As propriedades que fazem isso sistematicamente reduzem perdas por vencimento, deterioração e desperdício de maneira mensurável, melhorando o custo real por unidade produzida sem tocar em nenhum parâmetro técnico.
A análise do ponto de equilíbrio: o número que define se sua propriedade é viável
O ponto de equilíbrio é o nível de produção no qual a receita total iguala os custos totais. Você não ganha nem perde. É o limiar mínimo de atividade que sua propriedade deve alcançar para não operar em perda. Conhecer esse ponto muda radicalmente a forma como se tomam decisões de investimento, de manejo e de comercialização. A fórmula é direta:
Ponto de Equilíbrio (unidades) = Custos Fixos ÷ (Preço de venda unitário - Custo variável unitário) A diferença entre o preço de venda e o custo variável unitário é chamada de margem de contribuição: é o que cada unidade vendida aporta para cobrir os custos fixos e, uma vez cobertos, gerar lucro. Aplicado à propriedade cafeeira do exemplo:
- Custos fixos anuais: $22.600.000
- Custos indiretos: $3.200.000 (somamos aos fixos para a análise)
- Total fixos: $25.800.000
- Preço de venda por kg: $12.000
- Custo variável por kg: $48.500.000 ÷ 7.250 kg = $6.690/kg
- Margem de contribuição por kg: $12.000 - $6.690 = $5.310/kg
Ponto de equilíbrio = $25.800.000 ÷ $5.310 = 4.859 kg de café pergaminho seco Isso equivale a 389 arrobas/ano, ou 97 arrobas/hectárea sobre as 4 hectares. Se a propriedade produz menos do que isso, está operando com perdas. Se produz mais, cada quilograma adicional aporta $5.310 de margem direta a lucro. Esse número muda toda a conversa: já não se trata de "trabalhar duro este ano", trata-se de saber exatamente quantos quilogramas essa propriedade precisa produzir para garantir sua viabilidade, e quantos acima desse limiar significam lucro real. Aplicado à propriedade leiteira do exemplo:
- Total custos fixos + indiretos: $65.500.000
- Preço venda/litro: $2.200
- Custo variável/litro: $108.200.000 ÷ 91.500 = $1.182/litro
- Margem de contribuição por litro: $2.200 - $1.182 = $1.018/litro
Ponto de equilíbrio = $65.500.000 ÷ $1.018 = 64.342 litros/ano Isso significa que a propriedade precisa produzir pelo menos 176 litros diários para cobrir todos os seus custos. Acima disso, cada litro adicional aporta $1.018 ao lucro. Se em uma temporada seca com má condição de pastagens a produção cai para 150 litros/dia, o produtor sabe imediatamente que está perdendo dinheiro, e pode tomar decisões técnicas (suplementação estratégica, ajuste de carga animal, descarte de vacas improdutivas) antes que a perda se acumule.
Esse tipo de análise é o que separa uma administração reativa (onde o produtor descobre o problema ao final do ano, quando já não há nada a fazer) de uma administração preditiva (onde a cada mês se contrasta a produção real contra o ponto de equilíbrio e se ajusta o rumo).
Como avaliar a rentabilidade que permita o crescimento
Saber o custo e o ponto de equilíbrio é o básico. Saber se sua propriedade está crescendo ou apenas sobrevivendo requer olhar outros indicadores que cruzam rentabilidade com capacidade de reinvestimento.
Margem por hectare (cultivos) ou por UGG (pecuária): é o lucro líquido dividido pela unidade produtiva. Na propriedade cafeeira do exemplo, $3.175.000/ha. Esse indicador permite comparar sua propriedade contra médias regionais e contra lotes dentro da mesma propriedade, identificando quais estão sustentando o negócio e quais estão subtraindo.
ROI (Retorno sobre Investimento) anual: Lucro líquido ÷ investimento total × 100. Na agricultura, o ROI razoável para sistemas perenes consolidados como café, abacate ou palma está entre 12% e 25% ao ano quando a propriedade está bem administrada. Na pecuária de leite na Colômbia, os indicadores documentados pela FEDEGÁN mostram taxas de rentabilidade historicamente baixas, frequentemente entre 3% e 8% ao ano.
Margem de contribuição percentual: (Preço - Custo variável) ÷ Preço × 100. Na propriedade cafeeira do exemplo é 44%, na leiteira é 46%. Uma margem de contribuição baixa (abaixo de 30%) indica que a propriedade tem muito pouco espaço para absorver aumentos de custos variáveis, e precisa ou melhorar os preços de venda ou reduzir insumos.
Capacidade de reinvestimento: é o lucro disponível após cobrir necessidades familiares e obrigações financeiras, que fica para investir em melhorias produtivas (renovação de lotes, melhoramento genético, infraestrutura, novas tecnologias). Sem capacidade de reinvestimento, uma propriedade não cresce: apenas se mantém. E em um ambiente de custos crescentes e mercados exigentes, manter-se é retroceder.
Esses quatro indicadores, calculados pelo menos uma vez por ciclo produtivo, são os que diferenciam um produtor que administra de um que apenas produz. A maioria das propriedades que vi crescer de forma sustentável nos últimos anos não são as maiores nem as que têm o melhor clima, são as que mantêm registros e os analisam periodicamente.
A Insight de Harvis: o padrão oculto nos custos do agro
Quando a Harvis processa registros de custos de uma propriedade ao longo de vários ciclos produtivos, há um padrão que aparece com consistência notável: as propriedades que mantêm registro detalhado de seus custos por pelo menos 6 meses consecutivos reduzem seus custos totais entre 8% e 15% no ciclo seguinte, sem reduzir a produção.
Isso não é mágica. É o que acontece quando o produtor começa a ver os custos desagregados por categoria e por momento do ciclo: detecta imediatamente sobreaplicações de insumos, dias de trabalho mal distribuídos, compras concentradas em momentos de preço alto que poderiam ter sido escalonadas, descartes de inventário por má rotação. O que antes era uma decisão por costume se torna uma decisão por análise.
Outro padrão recorrente em sistemas pecuários: a simples aplicação sistemática de PEPS na gestão de inventário de insumos gera economias documentáveis entre 3% e 7% nos primeiros 12 meses, simplesmente pela redução de perdas por vencimento, deterioração e desperdício. Isso é dinheiro que você já está gastando, mas que não está capitalizando.
Construir o sistema, não apenas medir o resultado
Uma análise de custos não é um exercício que se faz ao final do ano quando chega o contador, é um sistema que se constrói durante todo o ciclo produtivo. Para que funcione, precisa de três condições mínimas: registros oportunos (anotar cada gasto no momento em que ocorre, não reconstruí-lo de memória meses depois), categorização consistente (manter o mesmo critério de classificação entre fixos, variáveis e indiretos ao longo do tempo) e revisão periódica (pelo menos mensal, idealmente quinzenal) que permita comparar o orçado com o executado.
Com a Harvis, você pode registrar suas atividades diárias, seus inventários de insumos, seus dias de trabalho, suas produções e suas receitas, e a partir daí obter automaticamente seus indicadores de custo por unidade produzida, margens por lote ou por linha produtiva, pontos de equilíbrio atualizados e tendências ao longo do tempo que permitem tomar decisões com dados reais e não com sensações. A administração do agro deixou de ser um caderno escrito com lápis ao final do dia. Hoje é um sistema vivo que se atualiza com cada atividade e que coloca os números-chave em sua mão quando você precisa.
A pergunta não é se sua propriedade produz. A pergunta é se sua propriedade lucra, quanto lucra, e se o que lucra é suficiente para crescer. Sem uma análise de custos séria, nenhuma dessas perguntas tem resposta. E sem resposta a essas perguntas, a administração do agro não é administração, é esperança.
Referências consultadas
- Londoño Rendón, J. (2024). Custos de produção de café 2023: Colômbia [Relatório]. Acordo Café, Floresta e Clima. https://acuerdocafebosqueyclima.com/wp-content/uploads/2024/07/Informe-Costos-cafe-2023-1.pdf
- Londoño Rendón, J. (2022). Custos de produção de café 2020: Colômbia [Relatório]. Solidariedade Latam. https://solidaridadlatam.org/wp-content/uploads/2022/02/200607-informeCostos_2020.pdf
- Federação Colombiana de Pecuaristas (FEDEGAN). (2024). O alto custo de produzir leite na Colômbia: estrutura de custos e rentabilidade [Relatório]. Escritório de Planejamento e Estudos Econômicos. https://estadisticas.fedegan.org.co/DOC/download.jsp?pRealName=ElAltoCostodeProducir_Leche.pdf&iIdFiles=1069
- Corporação Colombiana de Pesquisa Agropecuária (AGROSAVIA). (s. f.). Manual de custos e análise financeira para o sistema produtivo de pecuária de corte na Orinoquía colombiana: custos fixos, variáveis e capital de trabalho. https://repository.agrosavia.co/server/api/core/bitstreams/b7ddfbe2-7ade-4b94-88f9-b0b9a804ddc7/content
- Botero A., L., & Rodríguez M., D. (2006). Custo de produção de um litro de leite em uma pecuária do sistema de dupla finalidade, Magangué, Bolívar. Revista MVZ Córdoba, 11(2), 806–815. http://www.scielo.org.co/scielo.php?script=sci_arttext&pid=S0122-02682006000200005
- Eljach Rivera, D. (2017). Análise dos custos de produção de leite, em dez (10) propriedades de leite especializadas associadas à cooperativa Colanta do município de Sonsón (Antioquia) [Tese de graduação, Politécnico Colombiano Jaime Isaza Cadavid]. https://repositorio.elpoli.edu.co/server/api/core/bitstreams/6e40d5a6-275b-4943-8a9d-38f95159ca68/content
- Financeira de Desenvolvimento Nacional (FINAGRO). (2017). Pecuária de leite: Marco de Referência Agroeconômico. https://www.finagro.com.co/sites/default/files/node/basic-page/files/ganaderia_leche.pdf
- Unidade de Planejamento Rural Agropecuário (UPRA). (2024). Ficha de custos de produção em pecuária bovina de dupla finalidade — Vale do Cauca. https://upra.gov.co/sites/default/files/2025-03/01_FCLBov2PValle.pdf
- Gerencie.com. (s. f.). Método PEPS: avaliação de inventários, exemplo aplicado e efeito contábil. Recuperado em 14 de maio de 2026, de https://www.gerencie.com/metodo-peps.html
- Harvis. (s. f.). Manejo adequado de antibióticos em sistemas produtivos de leite: rastreabilidade e segurança. Recuperado em 14 de maio de 2026, de https://harvis.app/blog/manejo-antibioticos
- Stripe. (2025). Como calcular o ponto de equilíbrio?: análise de rentabilidade e limiar mínimo de operação. https://stripe.com/es/resources/more/how-to-calculate-the-break-even-point
- Pipedrive. (2024). Ponto de equilíbrio: fórmulas, margem de contribuição e exemplos práticos. https://www.pipedrive.com/es/blog/punto-de-equilibrio
- TOTVS. (2024). Custo de produção agrícola: importância, cálculo do ponto de equilíbrio e eficiência produtiva. https://es.totvs.com/blog/gestion-agricola/costo-de-produccion-agricola-importancia-e-como-calcularlo/
- Financeira de Desenvolvimento Nacional (FINAGRO). (2022). Marco de Referência Agroeconômico — Café Castillo: análise de sensibilidade e margens de lucro. https://www.finagro.com.co/sites/default/files/2022-05/cafe_castillo.pdf