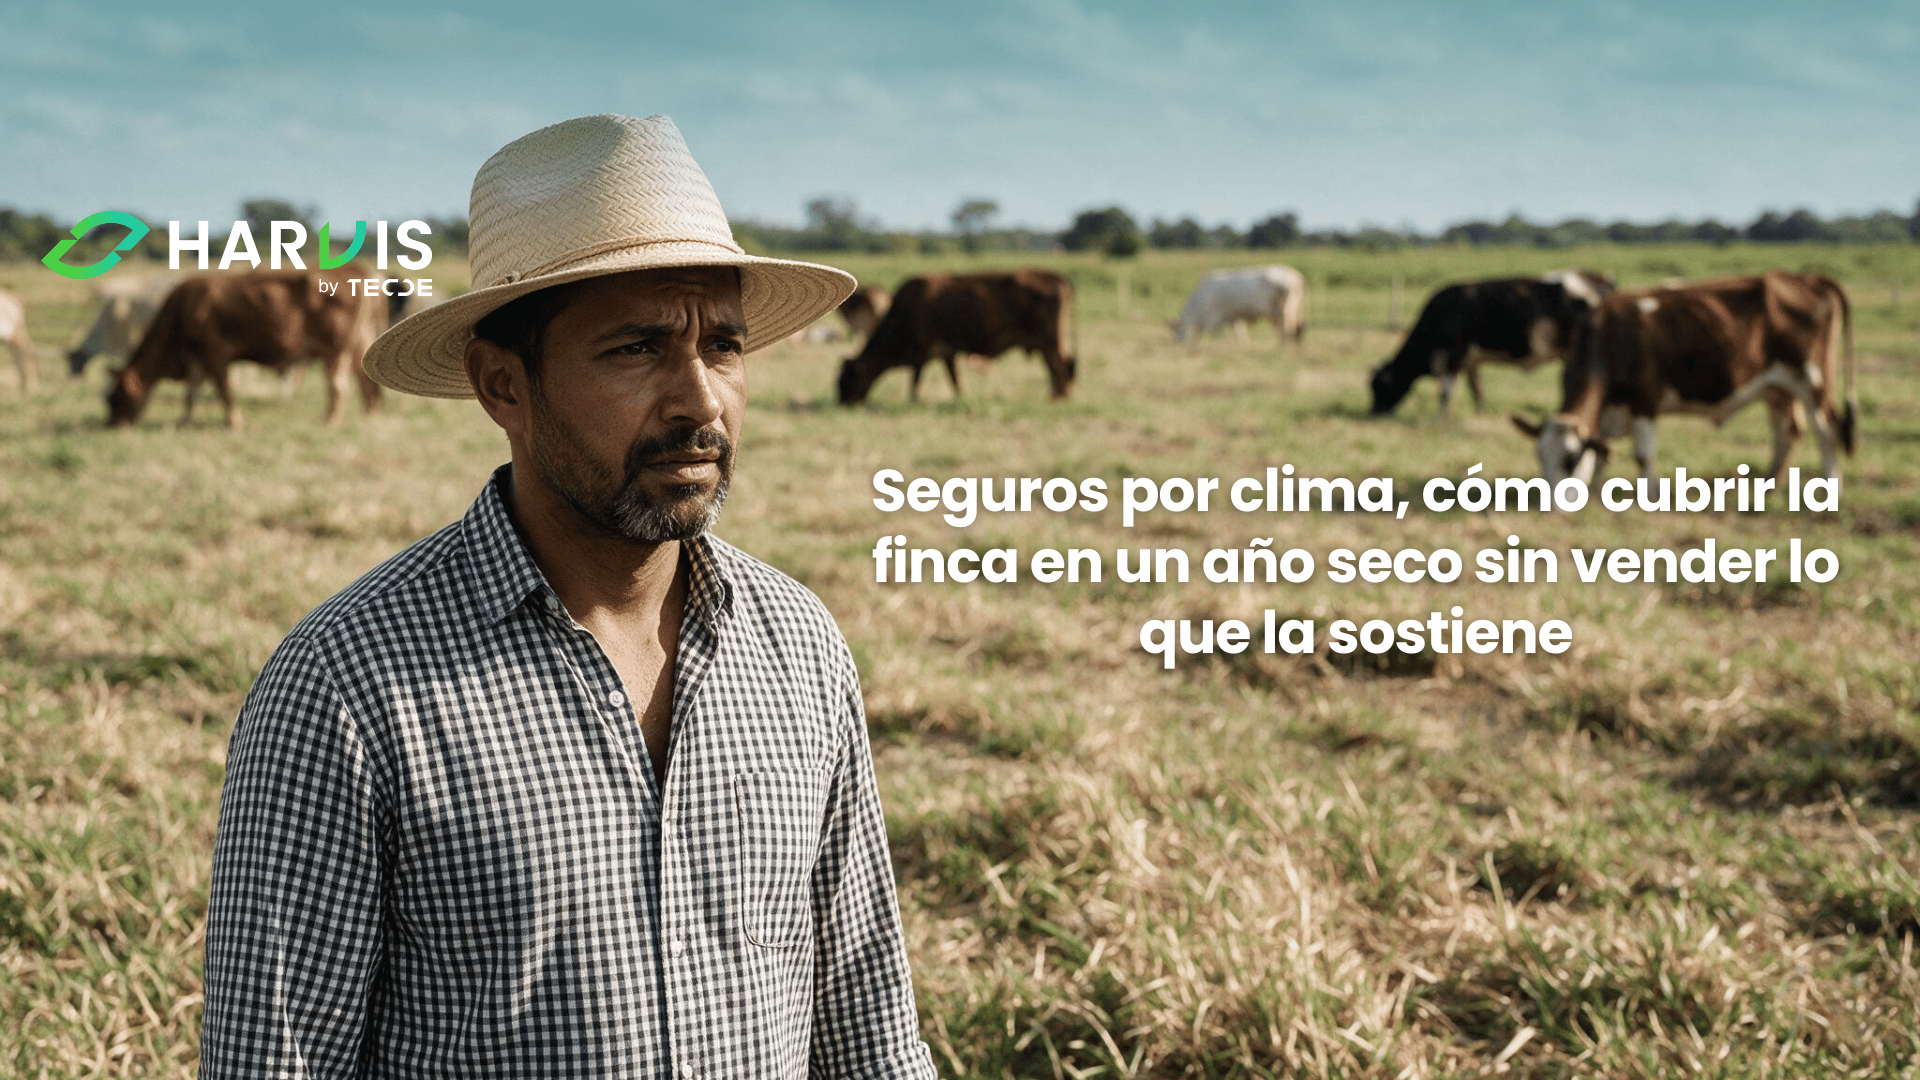
Um seguro pode te pagar mesmo que seu talhão não tenha perdido nada, e te deixar sem um centavo mesmo que você tenha perdido quase tudo. Não é engano, é assim que funciona um tipo de apólice que cada vez é mais usado no campo, aquela que não paga pelo que aconteceu na sua fazenda, mas pelo que marcou um pluviômetro ou um satélite na sua região. Quem compra sem saber disso leva a surpresa no pior momento.
Há mais de 95% de probabilidade de que El Niño siga ativo até o primeiro trimestre de 2027, e 63% de chance de que se torne muito forte entre novembro e janeiro, com menos água em rios e córregos e mais calor em boa parte do país. Para uma fazenda de cultivo isso pode significar uma colheita curta ou um plantio perdido; para a pecuária, pastagens secas e animais magros. E as duas acabam diante da mesma pergunta: com que dinheiro se aguentam os meses ruins.
Neste blog vamos falar do que de fato se perde em um ano seco, da diferença entre um seguro tradicional e um por índice, do que hoje o país oferece para lavouras e para pecuaristas, e de por que nenhum seguro substitui uma poupança própria para os meses ruins.
O que de fato se perde em um ano seco, a venda às pressas
A primeira perda de uma seca é a que se vê, o talhão que não vingou, o capim que não rebrotou, os litros que caíram. Mas a perda que mais pesa é a segunda, a que chega quando a fazenda precisa conseguir dinheiro rápido para cobrir a primeira. Em uma lavoura isso significa não ter com o que replantar ou adubar a próxima safra, e arrastar um ano ruim para o seguinte. Na pecuária significa vender animais quando todos os vizinhos também estão vendendo, magros e por preço baixo, porque não há pasto para sustentá-los.
Essa venda às pressas é mais cara do que parece. Vender gado para atravessar uma seca compensa muito menos do que se imagina; em lares rurais da África Ocidental que viveram secas, a venda de animais cobriu no máximo 30% da renda perdida, e provavelmente perto de 20%. Ou seja, o pecuarista entrega parte do seu capital e ainda assim fica no prejuízo. E o que se vende não volta rápido: depois de perder metade de um rebanho, reconstruí-lo pode levar até dez anos.
A venda às pressas tem outra armadilha. A vaca vendida na seca costuma ser a que não deveria ser vendida, a novilha de reposição ou a vaca prenha, porque são as que alguém compra; em uma lavoura acontece algo parecido quando se deixa de adubar um talhão saudável para salvar um doente. O que se perde aí é a capacidade de produzir nos anos seguintes, e por isso a pergunta é como evitar ter que vender. O seguro é uma parte da resposta e a poupança própria é a outra, e mais adiante volto a como essa poupança se organiza.
Seguro tradicional e seguro por índice, quem decide que houve perda
Há duas grandes formas de segurar uma fazenda contra o clima, e a diferença está em quem diz que houve perda. No seguro tradicional, também chamado de indenizatório, a seguradora paga pelo dano que de fato sofreu a lavoura ou o animal segurado, e para saber isso precisa medir no campo o que se perdeu. Um perito visita a fazenda e calcula quanto foi danificado, como no seguro do carro.
Sua vantagem é pagar pelo que aconteceu na sua fazenda. Mas visitar cada propriedade é caro, e as seguradoras se protegem de quem só assegura o talhão que já sabe que vai perder. Por isso os seguros tradicionais voluntários costumam ter prêmios altos, de 7,5% a 10% do valor segurado ou mais, e no mundo geralmente funcionam com apoio do Estado. O prêmio é o que se paga pela apólice; o valor segurado é o máximo que a apólice pode pagar.
O seguro por índice funciona ao contrário. Ele não mede seu talhão: paga quando um indicador externo, como a chuva registrada em uma estação ou o verde do pasto visto por satélite, cruza um limite combinado de antemão, sem que ninguém precise ir até a fazenda. Se a chuva da sua região na temporada ficar abaixo do pactuado, a apólice paga; se não, não paga. Como não precisa de visitas, é mais barato de operar, e por isso seu uso cresceu: passou de cerca de 3% dos prêmios agropecuários do mundo em 2009 para cerca de 12% em 2019.
Sua fraqueza tem nome próprio, o risco de base. É a diferença possível entre o que o índice paga e o que o segurado de fato perdeu, e explica a frase com que este blog começa: o índice pode te pagar sem que você tenha perdido, ou não te pagar mesmo tendo perdido. Em um seguro de gado por índice via satélite no Quênia, em uma de cada quatro temporadas avaliadas o índice apontou perda quando não houve, e em uma de cada oito não apontou quando houve. Um talhão em uma encosta mais seca que a estação de referência fica fora do índice.
O que hoje existe na Colômbia para lavouras e o que falta para o gado
O país tem um apoio para comprar seguros, o Incentivo ao Seguro Agropecuário, administrado pela Finagro. O Estado paga uma parte do prêmio e o produtor entra com o restante. Para as apólices do segundo semestre de 2026, esse apoio cobre até 85% do prêmio para pequenos produtores e até 35% para médios. Em reais, em uma apólice de um milhão, o pequeno produtor paga cerca de 150.000 mais o IVA.
A apólice pode cobrir excesso ou falta de chuva, ventos fortes, inundações, geadas, granizo, deslizamentos e incêndios, além de pragas e doenças. E não é só para lavouras: a pecuária bovina e bubalina também pode ser segurada com esse incentivo, desde que a fazenda tenha seu registro sanitário junto ao Instituto Colombiano Agropecuário e o registro de vacinação em dia. Cada seguradora decide quais riscos oferece, então a apólice deve ser lida antes de assinar.
Para o segundo semestre de 2026 foram destinados 54.453 milhões de pesos a apólices tradicionais, e 30% desse dinheiro foi reservado para os municípios priorizados por El Niño. Os recursos são distribuídos por ordem de chegada até acabarem, e isso tem uma consequência prática: o produtor que espera para ver se a seca chega pode encontrar a cota esgotada quando a seca já estiver em cima. A isso se soma outra ferramenta da temporada, um abatimento de até 40% do saldo do crédito para quem o investir em irrigação ou em obras de água.
O que continua escasso é o seguro. Em 2025 foram segurados 75.419 produtores, menos que no ano anterior, e a área segurada historicamente não passou de 5% do que é plantado no país. Ou seja, a grande maioria das fazendas enfrenta cada seca sem nenhuma apólice.
Os seguros por índice, que deveriam chegar mais facilmente aos pequenos, também recuaram: no começo do ano foi aberta uma bolsa de 20.000 milhões de pesos para esse tipo de apólice, mas em 2025 caíram 58% em número de segurados. E, para o gado, o que existe é sobretudo seguro tradicional por animal; os seguros por índice do pasto que já funcionam em outros países ainda não são uma oferta comum aqui.
Outros países mostram como isso pode funcionar. No México, um programa de seguro catastrófico comprado pelos governos estaduais para seus produtores menores cobriu em 2011 cerca de 8 milhões de hectares e mais de 4,2 milhões de cabeças de gado, com um seguro para o pasto baseado no verde visto por satélite. No Uruguai, um piloto para pecuária de cria pagava metade do valor segurado quando o verde do campo caía bastante abaixo do normal e o total quando caía muito mais, e entregava o pagamento em suplemento para os animais, antes do pico da seca. Como já abordamos em nosso blog Uso da IA no campo: Mais que tecnologia, uma aliada estratégica, que você pode ler aqui, a tecnologia na fazenda serve quando transforma o que acontece no talhão em informação que alguém possa usar para decidir; em um seguro, essa informação é o que permite que o pagamento chegue na hora certa e que uma reclamação tenha como se sustentar.
Saber o que você tem para mostrar à seguradora
Se amanhã você tivesse que reclamar, conseguiria mostrar quanto choveu no seu talhão, o que estava plantado e quantos animais havia em cada pasto antes da seca? Na maioria das fazendas essa informação está na memória do capataz ou em um caderno que ninguém encontra, e a reclamação vira a palavra do produtor contra a do perito. A Harvis te ajuda a registrar pelo celular a chuva, as atividades, o inventário de animais e o estado de cada talhão e de cada pasto, com data e local, para que no dia em que você precisar comprovar uma perda tenha o histórico completo e não uma lembrança. Escreva para nós e montamos isso sobre os talhões e os pastos que você já tem.
O fundo para os meses ruins, o que nenhum seguro cobre
Um seguro bem escolhido protege contra a grande perda, aquela que acontece uma vez a cada vários anos, mas não cobre tudo. No Quênia, um seguro de gado por índice reduziu em média 62,8% a exposição às grandes perdas que atingem uma região inteira, mas os lares mantiveram 69,3% do risco original. A razão é simples: boa parte do que acontece com uma fazenda acontece só com ela, e isso nenhum índice de área enxerga.
Ainda assim, quando o seguro paga, muda o que a família faz. No mesmo país, depois de um ano de seca, os lares segurados esperavam vender animais às pressas em uma proporção 61 pontos percentuais menor que os não segurados. Entre os lares com mais animais, a diferença chegou a 96 pontos. O seguro não devolveu o pasto, mas evitou que entregassem o rebanho para atravessar a seca, que é justamente a perda que mais pesa.
O que o seguro não cobre a fazenda precisa cobrir, e aí entra a poupança própria. Na pecuária essa poupança quase nunca é dinheiro no banco: é comida guardada. A silagem e o feno feitos nos meses de pasto abundante são o fundo do pasto, porque permitem sustentar os animais sem vendê-los quando o capim acaba. Com as chuvas que ainda caem antes da seca anunciada, este é o momento de cortar e guardar o que sobrar, e de encher reservatórios e caixas d’água que em fevereiro valerão mais do que qualquer compra de emergência.
Nas lavouras a poupança tem outra forma. É a reserva para replantar se o plantio se perder, o adubo guardado para a próxima colheita, ou uma parte de cada boa colheita separada para a ruim. Os estudos sobre seguros por índice recomendam justamente isso, combiná-los com poupança e com crédito pensados para o risco, porque nenhum dos três funciona sozinho. A ordem importa: a poupança própria cobre os golpes pequenos e frequentes, o seguro cobre o golpe grande e raro, e o crédito, se vier, cobre a reconstrução.
O que um seguro não faz e até onde vão esses números
Primeiro, um seguro não substitui o manejo. Uma apólice contra a falta de chuva não paga a irrigação que não foi feita nem o pasto que foi superpastejado antes da seca, e no seguro tradicional o perito também verifica se o produtor fez o que lhe cabia. O seguro protege a fazenda bem manejada do que ela não podia evitar; não protege a mal manejada do que ela podia evitar.
Segundo, o seguro por índice exige aceitar o risco de base. Ele pode pagar sem perda ou deixar de pagar com ela, como se viu no Quênia com uma em cada quatro temporadas em que o índice apontou perda sem que houvesse. Antes de comprar uma apólice desse tipo, convém saber qual estação ou qual imagem é usada, a que distância está da fazenda e qual é o limite exato que dispara o pagamento.
Terceiro, os apoios públicos mudam de um semestre para outro. Os percentuais do prêmio, os tetos e os valores deste blog são os vigentes em 2026, e o dinheiro é distribuído por ordem de chegada. Antes de contar com o incentivo, é preciso confirmar com a instituição financeira ou a seguradora se ainda há cota e quais condições se aplicam naquele mês.
Quarto, boa parte das evidências sobre seguros de gado vem da África e de programas pequenos no México e no Uruguai, com sistemas de pastejo, raças e mercados muito diferentes dos de uma fazenda colombiana. Os números do Quênia sobre vendas às pressas correspondem ao que os lares disseram que fariam, não ao que foi observado depois, e os dez anos para reconstruir um rebanho são uma referência de pastores nômades. Servem para entender como um seguro funciona, não para calcular quanto ele vai te pagar.
Uma apólice lida, um registro de chuva e a lista do que você não venderia
Comece pela apólice, se já tiver uma, ou pela cotação, se não tiver, e sublinhe três coisas: quais riscos cobre, qual é o valor segurado e o que precisa acontecer para pagar. Se for um seguro tradicional, anote quais documentos pedem para a reclamação; se for por índice, qual estação ou qual imagem é usada e qual é o limite. Meia hora de leitura evita a surpresa no dia da reclamação.
Depois, coloque um pluviômetro no talhão principal ou ao lado do maior pasto, e anote todos os dias os milímetros que caíram, inclusive os zeros. Com um seguro por índice, esse registro diz se sua chuva se parece com a da estação de referência; com um tradicional, prova que a seca foi real. Junto com a chuva, anote uma vez por semana o estado de cada talhão ou de cada pasto e, na pecuária, quantos animais há em cada um.
A terceira peça é uma lista curta, feita com calma e antes da seca: os animais ou os talhões que você não venderia mesmo que chegasse o ano mais duro. A novilha de reposição, a vaca prenha, o talhão recém-renovado. Ao lado de cada um, escreva com o que você o sustentaria: quanto de silagem ou feno ainda falta guardar, quanta água precisa armazenar, que parte da colheita vai separar para replantar. Essa lista é seu fundo para os meses ruins colocado no papel.
Por fim, se sua fazenda se qualifica para o incentivo, consulte ainda esta semana seu banco ou sua seguradora para saber se ainda há cota, porque ela é distribuída por ordem de chegada. E decida que parte da lista anterior a apólice cobriria e que parte você terá de cobrir com o que guardou.
Um ano seco começa a ser pago antes de chegar
O que uma seca tira de uma fazenda não é só a colheita ou os litros daqueles meses. É o que a fazenda precisa entregar para sobreviver a ela, e isso se decide antes de ela chegar: com a apólice que foi lida ou não, com o pasto que foi guardado ou não, com a lista do que não se vende. O seguro tradicional paga pelo que aconteceu na sua fazenda, o seguro por índice paga pelo que aconteceu na sua região, e a poupança própria cobre o que nenhum dos dois vê. Nenhum basta sozinho, e os três juntos fazem a diferença entre atravessar um ano de El Niño e ficar descapitalizado por causa dele.
O que você pode fazer a partir desta semana cabe em cinco decisões. Leia sua apólice ou peça uma cotação e sublinhe o que cobre, quanto e quando paga. Consulte seu banco ou sua seguradora para saber se ainda há cota do incentivo para o semestre, porque ele é distribuído por ordem de chegada. Coloque um pluviômetro na fazenda e comece a anotar a chuva diária, inclusive os zeros. Corte e guarde o capim que sobrar com as chuvas destas semanas, e encha caixas d’água ou reservatórios enquanto ainda chove. E escreva a lista do que você não venderia, com o que precisa para sustentá-lo. O produtor que chegar a dezembro com essas cinco coisas vai enfrentar a seca com um plano; o que chegar sem elas vai decidir em fevereiro, com o pasto seco, o que vender e a que preço.
Quer ter o registro de chuva, de atividades e de animais de cada talhão e de cada pasto pronto para quando precisar comprovar uma perda? Escreva para nós e mostramos como a Harvis transforma o que acontece na sua fazenda no histórico que te respalda diante da seguradora.
Referências consultadas
- IDEAM (2026). IDEAM indica que as condições tipo El Niño já estão presentes. Instituto de Hidrologia, Meteorologia e Estudos Ambientais. https://www.ideam.gov.co/sala-de-prensa/noticia/ideam-indica-que-las-condiciones-tipo-el-nino-ya-se-encuentran-presentes
- Fafchamps, M., Udry, C. e Czukas, K. (1998). Drought and saving in West Africa, are livestock a buffer stock? Journal of Development Economics, 55(2), 273–305. https://ideas.repec.org/a/eee/deveco/v55y1998i2p273-305.html
- Calcutt, E. e Abel, S. (2025). Horn of Africa, building regional risk protection for pastoralist livelihoods. Disaster Risk Financing Case Study. Grupo Banco Mundial. https://documents1.worldbank.org/curated/en/099047002102616810/pdf/IDU-f6f6363e-e604-40a9-a525-76f216f5767d.pdf
- Banco Mundial (s. f.). Risk finance instruments, an in-depth look at agricultural insurance. Disaster Risk Financing for Agriculture Technical Learning Series, Fact Sheet 6. Grupo Banco Mundial. https://documents1.worldbank.org/curated/en/099061925234027976/pdf/P176613-f1480900-c2bf-4828-8448-27a087d8cf7e.pdf
- Hazell, P., Anderson, J., Balzer, N., Hastrup Clemmensen, A., Hess, U. e Rispoli, F. (2010). O potencial para a ampliação e sustentabilidade dos seguros baseados em índices climáticos para a agricultura e a subsistência rural. FIDA e PMA. https://www.ifad.org/documents/38714170/40239486/The+Potential+for+Scale+and+Sustainability%5Fs.pdf/f8748dd5-fa5c-4528-9d06-64b7566556ea
- Jensen, N. D., Barrett, C. B. e Mude, A. G. (2016). Index insurance quality and basis risk, evidence from northern Kenya. American Journal of Agricultural Economics, 98(5), 1450–1469. https://ideas.repec.org/a/oup/ajagec/v98y2016i5p1450-1469..html
- Finagro (2026). Manual de Serviços, Título Terceiro, Capítulo Sexto, Incentivo ao Seguro Agropecuário. Fundo para o Financiamento do Setor Agropecuário. https://www.finagro.com.co/sites/default/files/field%5Ftst%5Fpdf%5Fattached/node/2026-07/T%C3%ADtulo%203%20Cap%206%20ISA.pdf
- Finagro e Ministério da Agricultura e Desenvolvimento Rural (2026). Cartilha Fenômeno de El Niño para produtores. Finagro. https://www.finagro.com.co/sites/default/files/basic-page/2026-06/Cartilla%5FFenomenoNino%5FProductores.pdf
- Finagro (2026). Circular Externa No. 77 de 2026. Fundo para o Financiamento do Setor Agropecuário. https://www.finagro.com.co/sites/default/files/notifications/2026-07/Circular%20Externa%20No.%2077%20de%202026.pdf
- Torres Armenta, P. A. (2026). O seguro tradicional recupera terreno no ramo agropecuário. Revista Fasecolda, 201, 14–19. https://revista.fasecolda.com/index.php/revfasecolda/article/view/1145
- Torres Armenta, P. (2021). Importância da estabilidade no incentivo ao seguro agropecuário. Revista Fasecolda, 184, 88–91. https://revista.fasecolda.com/index.php/revfasecolda/article/view/777
- Finagro (2026). Circular Externa No. 12 de 2026, Incentivo ao Seguro Agropecuário. Fundo para o Financiamento do Setor Agropecuário. https://www.finagro.com.co/sites/default/files/notifications/2026-02/Circular%20No.%2012%20de%202026.pdf
- Arias, D. e colaboradores (2013). CADENA catastrophe insurance, a social safety net for small-scale farmers in Mexico. Mexico Agriculture Insurance Market Review. Banco Mundial. https://documents1.worldbank.org/curated/en/124521468287160777/pdf/881000BRI0P1300urance04Pager0Cadena.pdf
- Methol, M. e Mila, F. (2015). Implementação de uma prova piloto do seguro de seca para pecuária de cria baseado no índice NDVI. Anuário OPYPA 2015, Ministério da Pecuária, Agricultura e Pesca do Uruguai. https://www.gub.uy/ministerio-ganaderia-agricultura-pesca/sites/ministerio-ganaderia-agricultura-pesca/files/documentos/publicaciones/implementacion%5Fde%5Funa%5Fprueba%5Fpiloto%5Fdel%5Fseguro%5Fde%5Fsequia%5Fpara%5Fganderia%5Fde%5Fcria%5Fbasado%5Fen%5Fel%5Findice%5Fndvi.pdf
- Janzen, S. A. e Carter, M. R. (2019). After the drought, the impact of microinsurance on consumption smoothing and asset protection. American Journal of Agricultural Economics, 101(3), 651–671. https://www.nber.org/papers/w19702
- Carter, M., de Janvry, A., Sadoulet, E. e Sarris, A. (2017). Index insurance for developing country agriculture, a reassessment. Annual Review of Resource Economics, 9, 421–438. https://ideas.repec.org/a/anr/reseco/v9y2017p421-438.html